
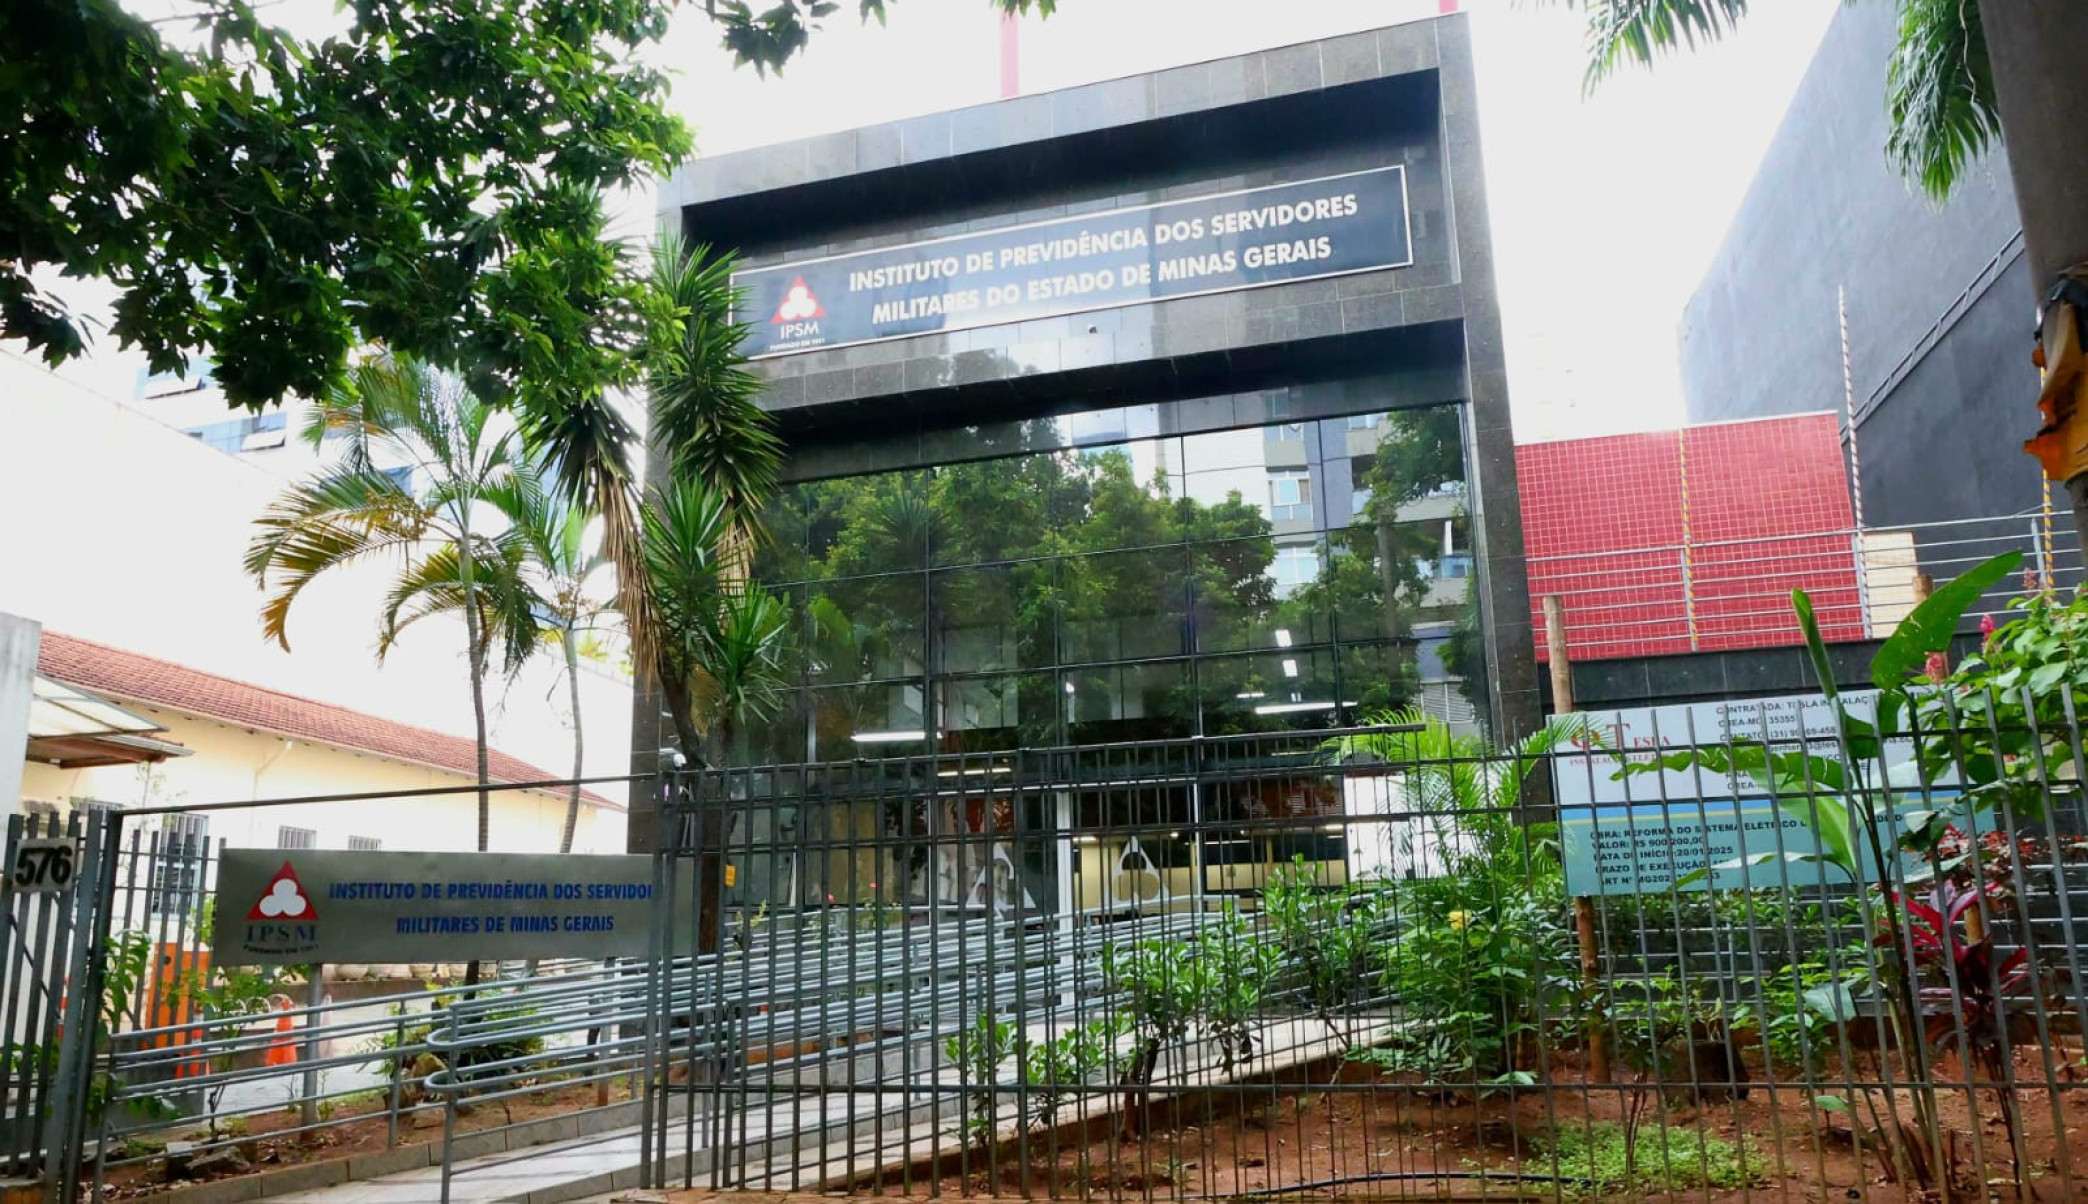
Em novembro de 2024, o Instituto de Previdência dos Servidores Militares de Minas Gerais (IPSM) promoveu a adequação normativa referente à contribuição previdenciária dos militares ativos, inativos e pensionistas, reconhecendo o direito dos militares à alíquota de 8% e dos segundos à isenção total.
Contudo, tal reconhecimento somente ocorreu após considerável atraso, mesmo diante de decisão do Supremo Tribunal Federal (STF), proferida em 2022, que declarou a inconstitucionalidade da aplicação da alíquota de 10,5% prevista na Lei Federal nº 13.954/2019 aos militares estaduais. Apesar da decisão da Suprema Corte, o IPSM manteve os descontos indevidos até novembro de 2024.
Diante disso, tanto os militares ativos e inativos quanto os pensionistas que sofreram retenções indevidas entre janeiro de 2023 e novembro de 2024 possuem o direito à restituição dos valores pagos a maior, devidamente acrescidos de juros e correção monetária.
Contextualização Jurídica
Até a edição da Lei Federal nº 13.954/2019, os militares estaduais mineiros e seus pensionistas recolhiam contribuição previdenciária de 8%, conforme dispunha a Lei Estadual nº 10.366/1990. A nova legislação federal, contudo, elevou as alíquotas progressivamente para:
- 9,5% em 2020;
- 10,5% a partir de 2021.
Em 2022, o STF firmou entendimento de que referida norma federal não poderia ser imposta aos militares estaduais, pois compete exclusivamente aos Estados-membros a fixação da alíquota de contribuição previdenciária de seus militares e pensionistas. Com isso, ficou reafirmada a vigência da legislação estadual em Minas Gerais, assegurando:
- Contribuição de 8% para os militares ativos e inativos;
- Isenção total para os pensionistas.
Não obstante, o IPSM permaneceu aplicando as alíquotas inconstitucionais até o mês de novembro de 2024, quando, de forma extemporânea, procedeu à regularização.
Reconhecimento da Correção pelo IPSM
Somente a partir de novembro de 2024 o Instituto passou a observar os parâmetros legais corretos, promovendo:
- Redução da contribuição para 8% aos militares;
- Isenção integral aos pensionistas.
Apesar do ajuste, os valores retidos indevidamente entre janeiro de 2023 e novembro de 2024 ainda não foram restituídos, sendo cabível sua cobrança judicial.
Exemplos de Cálculo de Valores Retroativos
Exemplo 1: Militar com Remuneração de R$ 15.000,00
- Alíquota indevida: 10,5% – 8% = 2,5%
- Valor mensal descontado indevidamente: R$ 375,00
- Total por 24 meses (jan/2023 a nov/2024): R$ 9.000,00
Exemplo 2: Pensionista com Remuneração de R$ 15.000,00
- Alíquota indevida: 10,5% (deveria estar isenta)
- Valor mensal descontado: R$ 1.575,00
- Total por 24 meses: R$ 37.800,00
Obs.: Os valores são meramente ilustrativos e variam conforme a remuneração individual e o período efetivo de contribuição.
Como Pleitear a Restituição?
A restituição dos valores descontados indevidamente poderá ser requerida judicialmente, com o acréscimo de juros legais e correção monetária. Para tanto, recomenda-se:
- Reunião de Documentos: Contracheques desde janeiro de 2023, documento de identidade e comprovante de residência.
- Assessoria Jurídica Especializada: A atuação de advogado com experiência em direito militar é essencial para a condução eficiente da demanda.
- Propositura de Ação Judicial: Via judicial, é possível assegurar o reembolso integral dos valores pagos indevidamente.
Perguntas Frequentes
1. Quem tem direito à restituição?
Militares ativos, inativos e pensionistas que sofreram descontos indevidos entre janeiro de 2023 e novembro de 2024.
2. A devolução pode ocorrer de forma administrativa?
Embora o IPSM tenha reconhecido o erro, a restituição normalmente depende de ação judicial.
3. É necessária a contratação de advogado?
Sim. A atuação profissional é necessária para garantir a correta instrução do pedido e acelerar a tramitação processual.
4. Qual o prazo para receber os valores?
O tempo de tramitação varia conforme a complexidade do caso e a vara judicial competente, mas um pedido bem fundamentado tende a acelerar o processo.
Conclusão
Os militares ativos, inativos e pensionistas de Minas Gerais têm direito à restituição das contribuições indevidamente recolhidas no período de janeiro de 2023 a novembro de 2024. A adequação normativa promovida pelo IPSM, embora tardia, não exclui o direito de pleitear os valores retroativos.
Caso se enquadre nessa situação, entre em contato com um advogado especializado e inicie o procedimento necessário para reaver os valores que lhe são devidos. Exerça seu direito.
Clique no ícone do WhatsApp e fale com um advogado da nossa equipe.